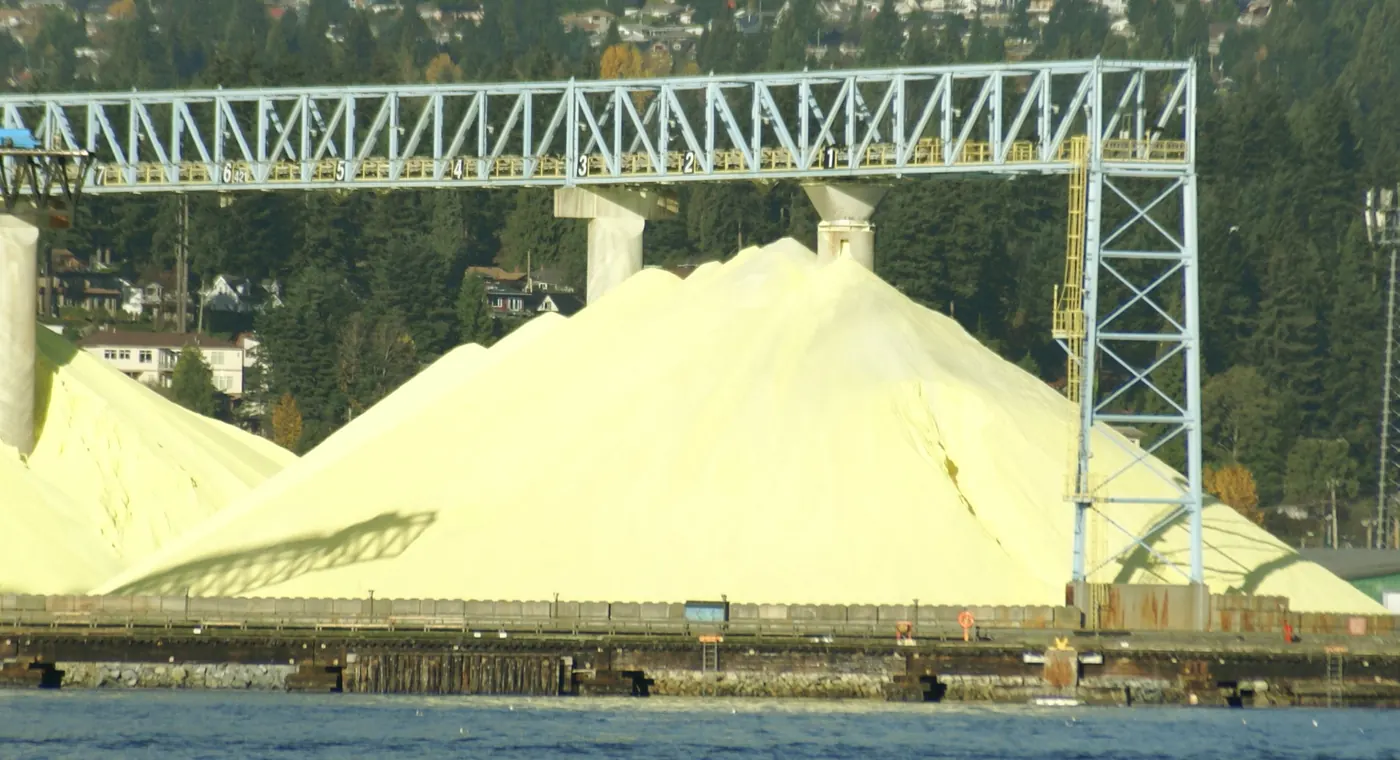
元素硫磺是石油和天然气脱硫过程的副产品。与大多数大宗商品不同,其产量并非由市场决策驱动——炼厂脱硫是环保法规的强制要求,而非出于对硫磺价格吸引力的判断。这一结构性特征使得短期内供给弹性较低,价格波动的主要驱动力因此集中于需求端。
炼厂与天然气处理装置产量
商业流通的硫磺大部分来源于炼厂的加氢脱硫装置(HDS)以及天然气处理厂的脱酸气工艺。产量取决于加工的原油和天然气数量及其平均含硫量。当全球炼厂加工负荷较高时——通常是石油需求强劲时期——无论市场实际需求如何,硫磺供给均会随之增加,这可能在化肥需求稳健的情况下仍造成过剩并压低价格。
加拿大油砂开采和中东酸性气项目是全球硫磺供给的最大单一来源。这些来源的产能扩张或削减会对价格产生明显影响。
磷酸盐化肥需求
交易硫磺中约85%至90%用于生产硫酸,进而用于将磷矿石酸化为化肥(过磷酸钙、DAP、MAP)。化肥需求具有季节性,与农业周期密切相关:采购活动在北半球播种季前(冬末/初春)以及南亚和东南亚季风施肥前达到峰值。化肥旺产季拉动硫磺价格上行;化肥市场走弱则形成下行压力。
运费与物流成本
硫磺远洋贸易几乎全部以CIF为基准定价,即海运费用已包含在到岸价中。干散货运价——尤其是承运大多数硫磺货物的灵便型和超灵便型船舶市场——在单季度内可将实际到货成本推高或压低每吨10至30美元。比较多个来源报价的买方,应在得出价格结论前对运费进行标准化处理。
美元汇率
与大多数大宗商品一样,硫磺以美元计价并结算。当美元对买方本国货币升值时,即便美元标价不变,进口的本币成本也会上升。在本国货币疲软或贬值的市场中,买方可能在合同执行期间发现实际成本持续攀升,即便硫磺名义价格保持平稳。
库存水平与港口拥堵
由于炼厂和气体处理厂持续累积硫磺库存,过高的库存会形成储存压力,迫使卖方接受较低价格。相反,当库存偏紧——尤其是中东、北美和中亚主要出口码头库存不足时——卖方拥有更强的定价能力。港口和船舶的可用性,以及出口码头的装船限制,可能造成短暂的供应收紧,推动现货价格升至长约价格之上。
常用价格基准
使用最广泛的参考价格由Argus Media和ICIS发布。主要价格标记包括:温哥华FOB(反映加拿大出口)、中东FOB(反映波斯湾生产商净回值)和坦帕CFR(反映美国进口需求,与磷酸盐行业密切相关)。大多数长期供应合同以上述评估指数之一作为浮动价格参考,而非固定价格。
供需失衡期间,现货价格可能显著偏离长约价格。现货采购的买方应与最近的公开基准进行比较,以判断自身成交价相对于市场是溢价还是折价。