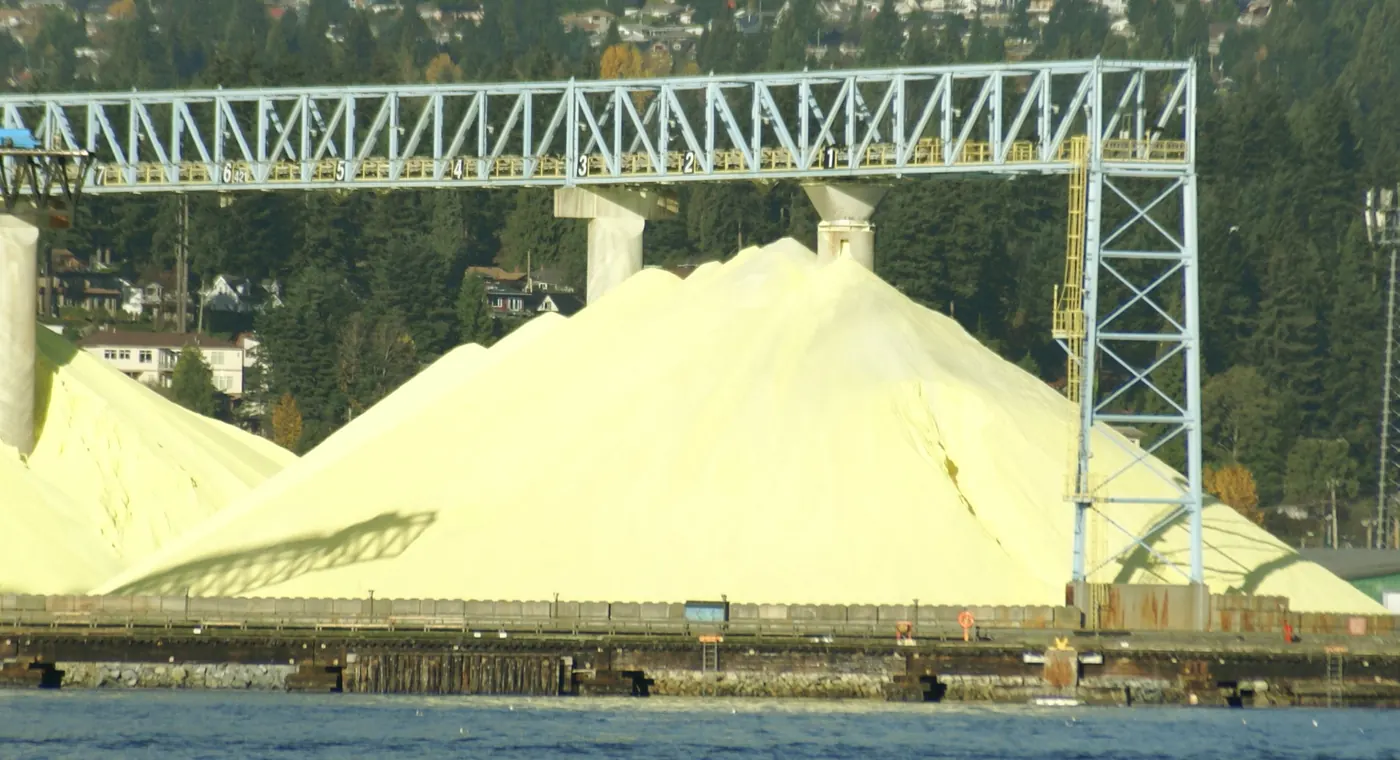
Затор в Ормузском проливе разорвал мировую цепочку поставок серы ровно посередине. Короткая передышка конца мая и июня, когда на рынок поступили 900 000 т серы, отгруженной из ближневосточных портов, полностью сошла на нет: региональные переговоры о прекращении огня зашли в тупик, а военная активность вновь усилилась.
Суда сейчас не могут подойти к причалам для погрузки. Этот затор поднял переговоры по контрактам на III квартал и ожидания на спотовом рынке до уровней, которых покупатели даже не предполагали.
Резкий скачок цен и тупик на рынке. Цены FOB Ближний Восток (без Ирана) формально выглядят стабильными — в среднем 945 $/т (в диапазоне 890–1 000 $/т), однако эта стабильность обманчива. Если учесть, что к этому уровню цены поднялись с 752 $/т в апреле и 868 $/т в мае, становится ясно, по какому тонкому канату идёт рынок. Цены на гранулированную серу CFR Китай закрепились в диапазоне 1 000–1 100 $/т, но трейдеры начали снимать предложения, так как не могут просчитать стоимость страхования геополитических рисков. Внутренний рынок Китая тем временем заложил в цены задержки поставок и всего за неделю вырос на 250 юаней/т — до 8 900 юаней/т.
Самый сильный удар пришёлся на европейские контракты. Контракты на жидкую серу на III квартал закрылись беспрецедентным повышением на 325 $/т. Поставки в страны Бенилюкса зафиксированы на уровне 840–856 $/т CFR, в Северо-Западную Европу — 882–899 $/т CPT. Если НПЗ не смогут переложить эти издержки на цены серной кислоты и удобрений, сокращения производства станут неизбежными.
Региональные разломы и кризис запасов. Запасы серы в китайских портах в буквальном смысле растаяли. Совокупные портовые запасы, составлявшие 2,72 млн т в 2024 г. и 2,32 млн т в 2025 г., по состоянию на 3 июля 2026 г. обвалились до 737 000 т. Потребители работают практически с нулевыми запасами. Такие гиганты, как Sinopec, полностью отказались от экспорта ради защиты внутренних производителей фосфорных удобрений, а один из крупных НПЗ в Северном Китае восемь недель подряд не провёл ни одного тендера на продажу.
В Африке к югу от Сахары ситуация переросла в полноценный шок предложения. После внезапной остановки ближневосточных поставок импорт серы за первые пять месяцев года рухнул на 68% — до 56 300 т. Горнодобывающие компании Медного пояса были вынуждены закупать объёмы в Ванкувере и Мексиканском заливе США с огромными премиями лишь для того, чтобы не останавливать работу. Этот ажиотаж поднял ставки автоперевозок между портом Ричардс-Бей и ДР Конго до 600 $/т и вынудил местных химических производителей сократить мощности.
👇🏻👇🏻👇🏻